¿Qué casa puedes comprar con tu sueldo? - Inmogestión
 Daniel Díaz
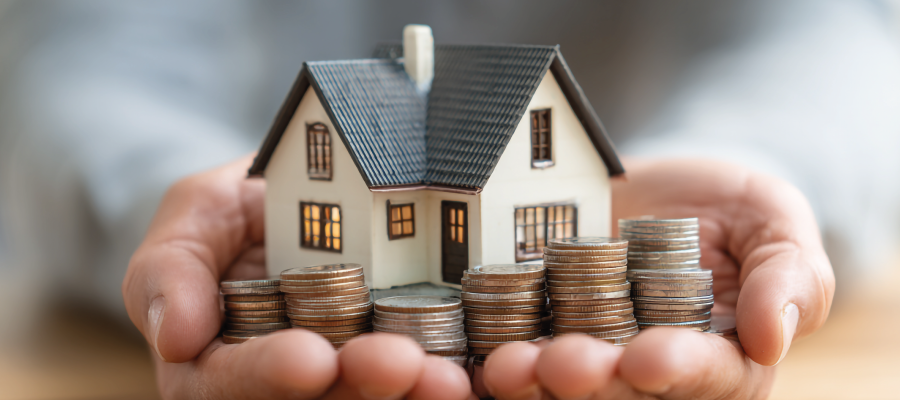
Si estás pensando en comprar vivienda, hay una pregunta clave que deberías hacerte antes de empezar a buscar:
¿Qué casa puedo permitirme realmente con mi sueldo? (Te damos las fórmulas).
Muchas personas empiezan a mirar viviendas sin tener esto claro. Eso suele generar frustración o hace que se pierda tiempo en opciones que no encajan.
En este artículo te explicamos, de forma sencilla, cómo calcularlo tú mismo con unas fórmulas básicas.
La regla fundamental para calcular qué casa puedes comprar con tu sueldo.
La base de todo cálculo es esta: la cuota de tu hipoteca no debería superar el 30–35% de tus ingresos netos mensuales. Es el criterio que utilizan los bancos para valorar si una hipoteca es asumible a largo plazo.
Y, cómo calcular tu cuota máxima.
Fórmula: Sueldo neto x 0,30 (o 0,35)
Ejemplo: Si ganas 1.800€ al mes calculas 1.800€ x 0,30 = 540€
Esa sería una cuota mensual razonable.
¿Cuánta hipoteca te daría el banco según tu salario?
Para estimarlo de forma rápida, se utiliza un multiplicador basado en las condiciones habituales de una hipoteca.
Fórmula: Cuota mensual x 200 – 250 (factor orientativo según plazo e intereses).
Ejemplo: 540€ x 200 = 108.000€ ó 540€ x 250 = 135.000€, y ese sería el rango aproximado de financiación.
Atentos al precio de la vivienda.
El banco no suele financiar el 100% del valor de la vivienda. Lo habitual es que llegue hasta el 80%.
Fórmula: Hipoteca ÷ 0,80
Ejemplo: 135.000€ ÷ 0,80 = 168.750€
Ese sería el precio aproximado de vivienda al que podrías optar.
¿Cuánto necesitas ahorrar para comprar una vivienda?
Aquí entra en juego la parte que muchas veces se pasa por alto. Necesitarás alrededor del 30% del precio de la vivienda. De ese porcentaje, el 20% corresponde a la entrada, y aproximadamente un 10% se destina a gastos asociados a la compra.
Fórmula: Precio de la vivienda x 0,30
Ejemplo: 168.750€ x 0,30 = 50.625€
Ese sería el ahorro necesario.
Esquema de la casa que puedes comprar con tu sueldo.
Estos son los aspectos a valorar:
Sueldo → cuota máxima
Cuota → hipoteca aproximada
Hipoteca → precio de vivienda
Precio → ahorro necesario
Y piensa, estos cálculos son orientativos. El resultado puede variar según tu situación financiera, el banco con el que trabajes o las condiciones del préstamo.
Antes de empezar a buscar vivienda, conviene tener claro estos puntos. Te permite enfocar mejor la búsqueda y tomar decisiones con más seguridad.
Si quieres revisar tu caso concreto, en Inmogestion podemos ayudarte a ver qué opciones tienes según tu situación actual.
Artículos recientes
21 de octubre de 2026 21/10/2026
Vivienda y elecciones: qué va a pasar después del 29N - Inmogestión
La vivienda se ha convertido en uno de los temas …
15 de octubre de 2026 15/10/2026
Exclusiva inmobiliaria, ¿quién sale ganando? - Inmogestión
La palabra exclusiva a veces suena a que, al firm…
8 de octubre de 2026 08/10/2026
¿Qué mira un banco para concederte una hipoteca? - Inmogestión
Cuando pensamos en pedir una hipoteca, es fácil …
2 de octubre de 2026 02/10/2026
¿Está bajando el precio de todas las viviendas? - Inmogestión
"Ponlo alto que siempre hay tiempo de bajarlo"..…
23 de septiembre de 2026 23/09/2026
¿Compraventa o extinción de condominio? - Inmogestión
Heredar una vivienda entre hermanos puede parecer…